新闻>>你的位置:九游会·(j9)官方网站 > 新闻 > 九游会·(j9)官方网站昔日那种无尽借新还旧、大力扩张的通说念被焊死-九游会·(j9)官方网站
九游会·(j9)官方网站昔日那种无尽借新还旧、大力扩张的通说念被焊死-九游会·(j9)官方网站
发布日期:2026-10-21 06:23 点击次数:156
 九游会·(j9)官方网站
有许多东说念主可能不太了解绿地控股,它曾是中国房地产行业的龙头企业之一,亦然一家业务涵盖基建、猝然等多元领域的大型企业集团。近期,这家备受关心的公司发布了2025年年度事迹预报。
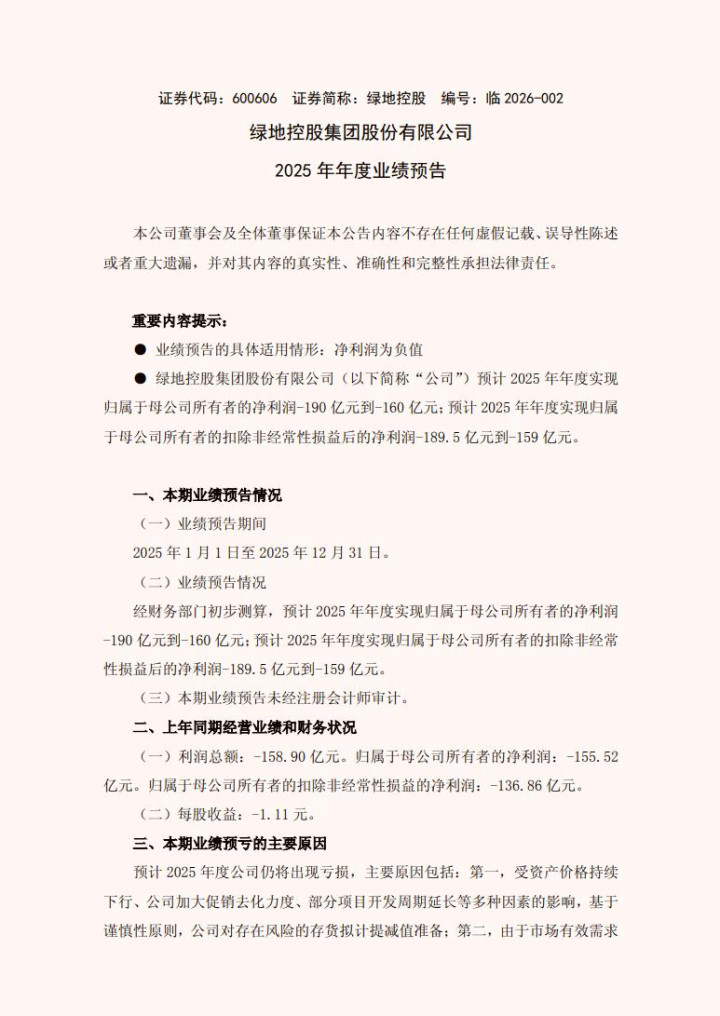
预报炫耀,公司预测2025年将出现大幅损失,包摄于母公司整个者的净利润在-190亿元到-160亿元之间。比拟2024年同期的-155.52亿元,损失范畴有所扩大。这份事迹预报响应出公司现时边临的挑战。
损失主要源于几个方面:房地产市集全体价钱下行,公司为了加快销售回款而加大了促销力度,这影响了利润;同期,市集购房意愿依然疲软,导致公司房地产业务的结算收入范畴和毛利率双双下降,基建业务的营业收入也显贵减少。此外,部分得当条款的款式借款利息不再计入资产成本,而是径直计入当期用度,这也加多了财务压力。
面对行业治愈期,公司在公告中暗意,2025年要点服务是稳住贪图、防守风险,并接力鼓动业务转型,保持了一定的流动性安全。对于2026年,公司称将赈济“稳中求进”,争取收拢结构性契机,鼓动转型发展。
要贯注的是,这次公布的事迹数据仅为初步测算,最终准确的财务数据将以精致发布的经审计年报为准。
1.155亿到190亿的“失速”
面对净损失160亿至190亿元如斯巨大的数额,真碰巧得关心的不单是数字自己,还有它所代表的趋势——绿地的处境,原来并不算十分理思,只是目前似乎在“加快失血”。昨年它就依然损失155亿了……
东说念主们能够曾偷偷渴望最坏的时期依然昔日,可本年的损失底线就定在了160亿,甚而可能冲向190亿。损失仍在同比扩大,增幅在10%到22%之间。
这无疑诠释,行业的底部远未筑牢,企业还在连续向下滑落。
而且一个更令东说念主不安的是,这笔多量损失险些绝对源于主营业务自己的衰弱。
预报中有一个关节细节,即包摄于母公司整个者的净利润,与扣除相配规损益后的净利润,两者险些肖似,收支不到1亿元。
那“相配常性损益”是什么?是变卖资产、责罚股权这类一次性操作带来的盈亏。
当这个数字不足为患时,就意味着公司对咫尺这近两百亿的洞窟,不是靠“卖家当”形成的,而是每天在作念的最中枢的生意——房地产开荒与销售——正在持续、大范畴地产生损失。
主营业务这台引擎不仅停了,还在倒抽血液,这比任何资产变现齐更致命。
那么中枢业务究竟是怎样坍塌的?预报里三个方面,头重脚轻紊。
其一,资产价值正在全面缩水。公司手里最值钱的资产——地盘和在建楼盘,正跟着市集房价的持续下行而络续贬值。
为了回笼资金,又不得不降价促销,以低于预期的价钱卖房。两者夹攻之下,公司只可笔据管帐法例,对这批存货集体计提“减值准备”。
这等于承认当年高价买来的地、盖起来的楼,如今已不值阿谁价钱,必须把账面上的虚高部分狠狠砍去。
一刀下去,径直砍掉了大批潜在利润,甚而径直酿成损失。
其二,收入和利润的起源正在忙绿。
市集需求不足、社会预期偏弱,带来双重扫尾:屋子卖得又慢又少,能阐发为收入的结转范畴大幅下降;即便卖出,价钱也被压制,而建筑、资金等成本却难以压缩,导致结转毛利率持续下滑。
收入范畴萎缩,同期每笔收入的利润变薄,事迹根基遭受双重侵蚀。
其三,亦然现时最致命的一环,是财务用度的激增。
这背后波及一个管帐操作——利息老本化。
昔日行业呐喊大进时,款式贷款的利息不错计入楼盘成本,等畴昔屋子卖出再一说念结算。这能大幅减轻当期财务压力。可如今,好多款式开荒程度荒谬安宁,甚而长进昏黑到被认为难以形成有用资产,这些利息便不再有阅历存入畴昔,必须坐窝计入当期财务用度。
“房地产款式利息老本化减少”,背后的油滑现实是有格外一部分款式和地盘,程度已慢到连银行利息齐无法往后挪,只可坐窝化为报表上扎塌实实的损失。
收入在减少,刚性的利息支拨却在加多,利润空间被透彻榨干。
终末,连绿地曾录用厚望的“非凡防地”也失灵了——其基建产业营收通常大幅下滑。
以前地产+基建双轮驱动本是挣扎周期的策略,指望用基建的贯通现款流来均衡地产的波动。
可目前,二者同期失速。
基建业务的萎缩,指向了窘境的另一个起源,场合政府财政的收紧。
当作基建项诡计主要发包方,场合政府的支付才略和新开工意愿齐在减弱,这使得绿地终末的“贯通器”也宣告失效。
脚下这已不仅是房地产行业的问题,而是从地盘市集到场合财政,整个这个词传统增长链条共同承压的围聚缩影。
因此,这份预报所呈现的,我认为并不单是单一业务的艰苦。
它还突出了一个系统性的困局,资产价值持续缩水,一度在侵蚀根基,主营业务收入和利润遭逢双重下滑,而前期积贮的多量债务,其利息包袱正变得越来越千里重且无法拖延。
几股力量纠缠在一说念,将企业拖向损失络续扩大的幽谷。
2.这是模式坍塌了
绿地控股的窘境,不单是是因为“市集不好”、“行业周期”所激勉的。
昔日中国房地产行业创造遗迹的中枢密码,是“高杠杆驱动下的高盘活”。
肤浅说,便是用尽可能少的自有资金,撬动天量的银行信贷和预售款,拿下地盘后以最快速率开工成立、取得预售证并销售回款,然后用回笼的资金再去偿还前债、撬动下一个款式,如斯周而复始,范畴马上延伸。
这实质上是一个对资金流动速率和资产价钱持续上升要求极高的金融游戏。
但目前则不一样,一方面,“三说念红线”政策径直为房企的欠债范畴轨则了硬性鸿沟,强行降杠杆,昔日那种无尽借新还旧、大力扩张的通说念被焊死。
另一方面,严格的预售资金监管,将购房者的预支款锁死在监管账户,开荒商无法像昔日一样冒昧挪用这些资金去“撬动”新款式。
流入的水龙头被拧紧,里面轮回的池塘被分割,阿谁依靠资金高速流转智力存活的模式,俄顷失去了能源中枢。
传统玩法便透彻失效了。
当增长引擎熄火,资产价钱参加下行通说念,一种更为真切的“资产欠债表衰败”机制便运行启动。
这与日本上世纪90年代的局面有相似之处,却有着关节的原土特征。
其恶性轮回的逻辑是这么的,最初,房价和地价下落,导致房企手中最主要的资产——存货和地盘的价值严重缩水。这些资产本是得回银行典质贷款的基石,基石贬值,银行体系基于风险限度,势必收紧信贷,甚而要求追加典质或提前还款。
此时,房企为了防守流动性、偿还到期债务,就不得不以更低的价钱加快出售资产(存货)来去血。市集上抛售的资产增多,又进一步压制了价钱,形成“价钱下落→资产缩水→信贷收缩→被迫抛售→价钱再跌”的示寂螺旋。
关联词,与日本由市集泡沫自觉打破后漫长、被迫的出清不同,中国现时的情况始于一场主动的、矍铄的宏不雅政策调控。有规画层清楚地意识到旧模式积贮的系统性金融风险,主动戳破泡沫、拆解风险。
这意味着,现时的结构性出清是政策指令下的势必流程,其诡计并非迫害行业,而是通过短期的剧烈阵痛,迫使整个这个词行业告别对债务与杠杆的依赖,走向更可持续的新发展模式。代价,则由诸多如绿地这么未能实时回身的企业来承担。
最能体现这种模式坍塌和长进悲不雅的,亦然我前边提到的,绿地控股公告中所说:“房地产款式利息老本化减少”这句话。
在管帐上,为建造房地产款式而借入资金的利息支拨,在款式建造技巧不错计入项诡计成本(即“老本化”),待款式完工销售时,再侍从其他成本一并结转。这能显贵好意思化成立期的利润表。反之,淌若利息弗成老本化,就必须径直计入当期财务用度,坐窝侵蚀利润。
那么,什么情况下利息弗成老本化?中枢条款是该款式必须“很可能”带来畴昔经济利益,况兼成本能够可靠地计量。
当一家公司主动减少利息老本化时,它在管帐层面履行上是在承认,咱们有格外一部分正在开荒的款式,其建造程度依然荒谬迟缓,或者其市集长进依然昏黑到无法知足“很可能带来经济收益”这一关节假定。
因此,相干的利息支拨不再有阅历计入畴昔资产的价值,必须立即阐发为当期损失。
这是管束层基于油滑现实,对款式畴昔盈利才略的集体悲不雅阐发。
事实便是,大批千里淀在三四线城市或区位欠安的地盘和款式,不仅目前卖不动,甚而在可预思的畴昔,齐可能无法产生正收益。
为这些款式所支付的多量利息,每一天齐在变成实实在在的、无法收回的千里没成本。
由此,咱们便可知,绿地所遭逢的,并不是周期性损失。
它是旧时间交易模式在法例重置下的系统性崩溃,是主动调控激勉的资产欠债表收缩阵痛,更是企业对自身大批资产畴昔价值失去信心的里面阐发。
3.房企转型的参照
另一方面,淌若往好的主见思,那绿地控股的非凡身份与重大范畴,无疑是一个极具征询价值的房企转型变化的案例。
在行业剧变中,一个兼具国企配景与市集巨头双重标签的企业,将濒临何种复杂放哨。其挣扎与抉择,在很大程度上预示了行业转型旅途的鬈曲性与现实拘谨。
在现时的信用环境下,比拟许多民营房企,绿地公论上领有更相对领略的融资渠说念和得回政策撑持的潜在可能性。这份“信用加持”是其在严峻流动性危境中尚未倒下的关节缓冲垫。
关联词,国企的有规画机制每每更为复杂,面对需要好谋善断的激进转型时,其有规画速率与纯真性可能不足民营公司。
而且当作始终以来的行业龙头和场合经济的遑急参与者,绿地承载着更千里重的历史包袱——这不仅包括可能承担更多社会功能的款式,也指向更纵横交叉的利益关联与东说念主员包袱。社会与老本市集对一家大型国企的期待,也远高于闲居企业。
东说念主们既但愿它能大而弗成倒以贯通场地,又苛责其成果与翻新不足,这种双重期待组成了私有的压力,使得绿地的每一步回身齐需在市集求生与脚色使命之间小心衡量。
再说了,看它公告中“稳贪图、促转型、防风险”的服务排序,就很显豁有很现实的优先级悖论。将“稳贪图”置于“促转型”之前,是糊口本能的竟然写真。
当企业面左近两百亿的多量损失和持续的现款流压力时,其全部元气心灵和资源势必最初围聚于应答债务、防守款式托付、确保基本盘不发生崩溃。
在这种情况下,任何干于发展新模式、探索新赛说念的永恒转型蓝图,在现实中齐不得不为最急迫的“活下去”任务闪开。
这并不是说转型不遑急,而是揭示了转型无法在糊口危境中臆造发生。
企业必须先止血,稳住阵地,才可能腾开端来为畴昔播撒。
绿地目前的窘境恰恰在于,旧模式的失血速率太快,而新业务的造血才略又远未形成,它被卡在了一个“不转型等死,但束缚驻来止血则立地会死”的狼狈夹缝中。
绿地手中抓有大批已建成的交易地产、旅店、办公楼等存量资产。在昔日的估值体系里,这些是能够产生贯通房钱流的优质资产。
可在猝然预期偏弱、企业扩张严慎确当下,交易地产的空置率压力与房钱下行压力并存,其带来的现款流和资产估值正在经历真切的重构。所谓“盘活”,不论是通过资产证券化(如刊行REITs)如故径直出售,齐濒临一个问题——需要市集上有弥漫且景况接盘的资金和机构。
关联词,淌若整个这个词市集齐处于风险厌恶和流动性严慎的氛围中,那么优质资产的折价幅度可能超乎预期,而质量一般的资产则可能根柢无东说念主问津。“盘活存量”从一个策略主见落地为具体的现款流,中间横亘着巨大的市集承戮力鸿沟。
履行上,这不仅是绿地一家的难题,更是整个这个词行业试图减弱镇定时,必须集体面对的、对于资产真不二价钱与流动性的问题。
4.说在终末
2026年的房地产市集,不会献技毛骨悚然的V型回转,而将进行静默却透彻的重组。大批企业离场,旧模式见地,资产价值将被从头书写。
就像严酷的淘汰赛,能主动“瘦身”、审定转型的企业,才有阅历熬过隆冬,并亲手清扫出畴昔的赛场。
这不仅是行业的治愈,更是一场国民钞票的“大搬家”——中国东说念主的钞票容器,正从一户户砖瓦水泥的房屋,逐渐转向金融账户、科技股权与自身头脑中的常识。
这不是清除,而是转换。
绿地的窘境,是这场弘大转型中最竟然的剖面。
它知晓了整个巨头回身时的“矛盾之结”,资源丰厚却被旧模式紧缚,深知必须转向却困于咫尺糊口,坐拥资产却难以换来应急的流水。
它的每一个抉择,齐是在重压之下,对时机、资源与糊口的精实在割或重荷豪赌。
咱们不雅察绿地,不仅是看一个企业的千里浮。
它是在替整个这个词旧时间,试探转型路上每一处沟坎的浅深。绿地控股
它的成败细节,将成为中国房地产这头“巨象”怎样竟然调头、迈向腾达的,最关节的脚注。
作家 | 东叔
审校 | 童任
配图/封面来源 | 腾讯新闻图库
裁剪出品 | 东针商略
©2025 东针商略 版权整个。未经授权甘愿九游会·(j9)官方网站,谢却任何模式的转载或使用。
